Introduction
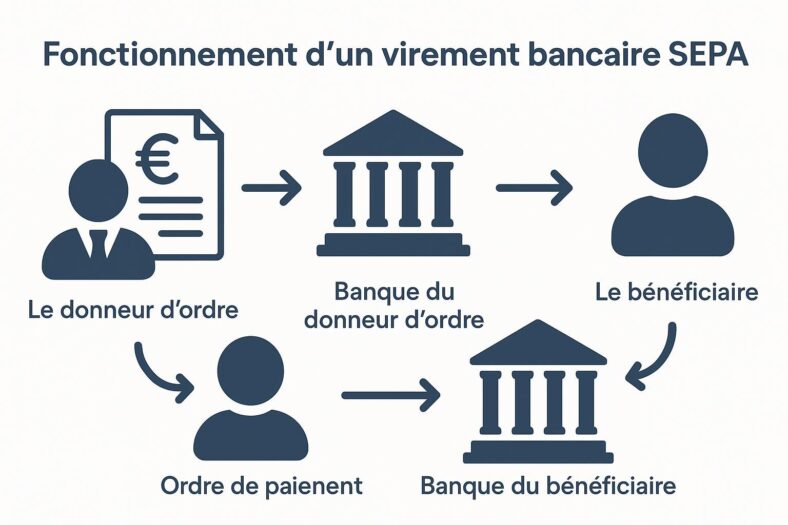
Le virement bancaire SEPA est devenu une norme pour les transactions en Europe. Il permet aux particuliers et aux entreprises d’effectuer des transferts d’argent de manière rapide et sécurisée au sein de l’Espace Économique Européen. Dans cet article, nous vous expliquons les étapes d’un virement SEPA, depuis l’émission de l’ordre de paiement jusqu’à la réception sur le compte du destinataire.
Qu’est-ce qu’un virement SEPA ?
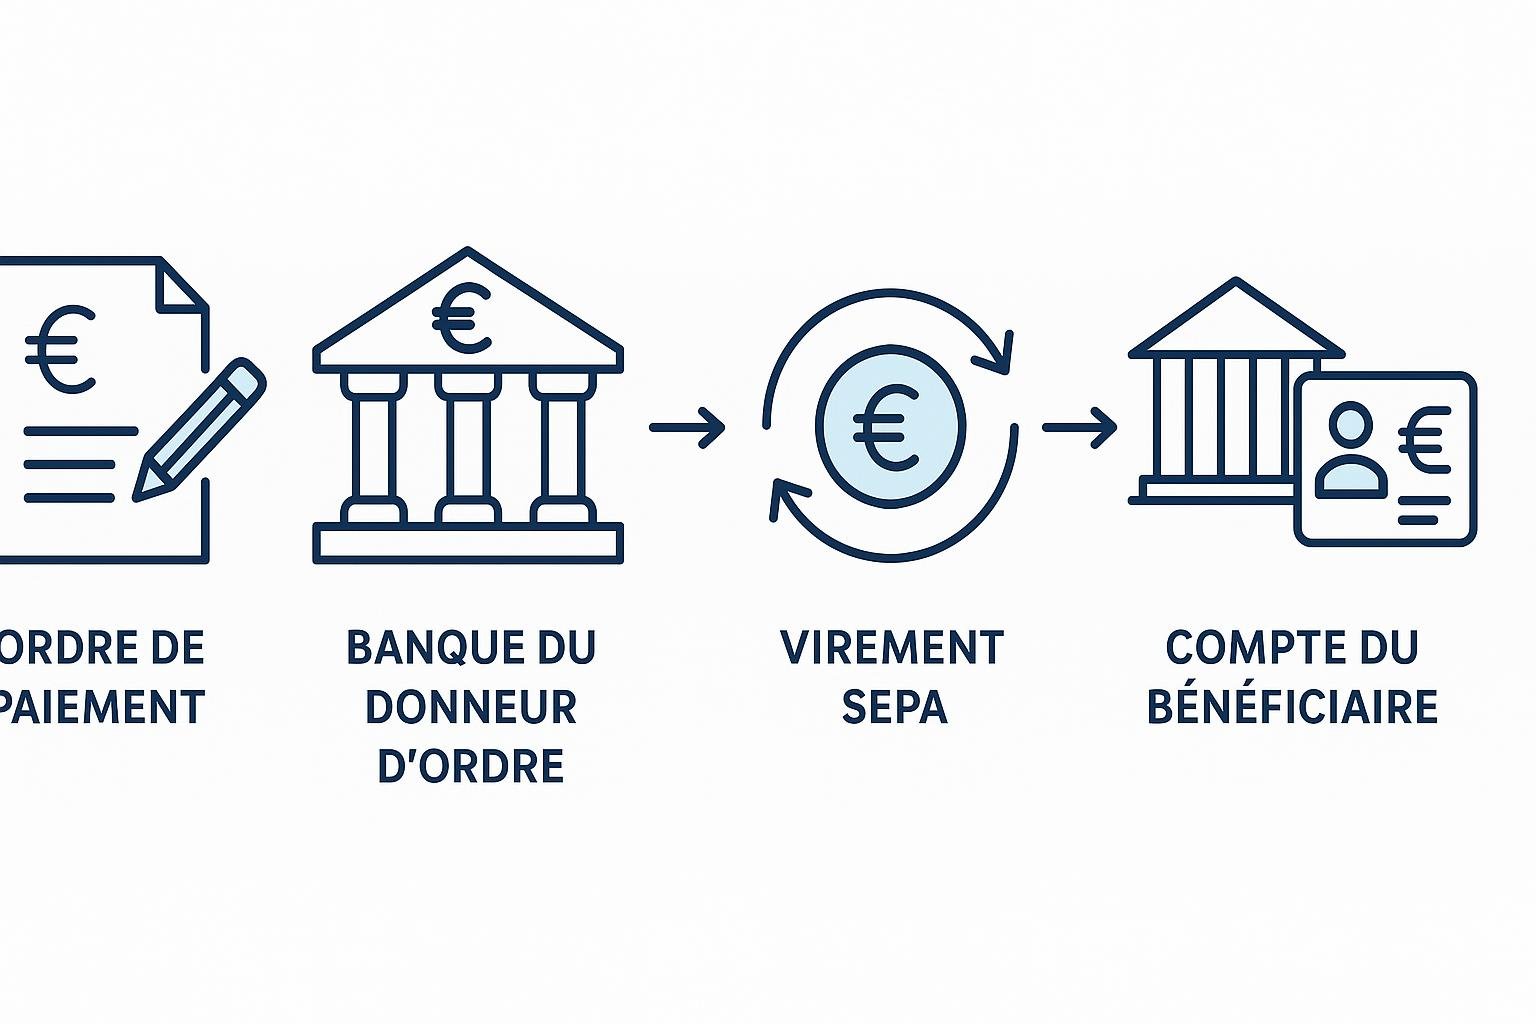
SEPA, ou Single Euro Payments Area, est un projet lancé par l’Union Européenne pour harmoniser les paiements en euros. Ce système permet aux utilisateurs de transférer des fonds entre comptes bancaires de manière uniforme. Tous les virements SEPA utilisent un format standard et sont régis par des règles communes, facilitant ainsi l’opérabilité entre différents pays membres.
Les étapes du virement SEPA
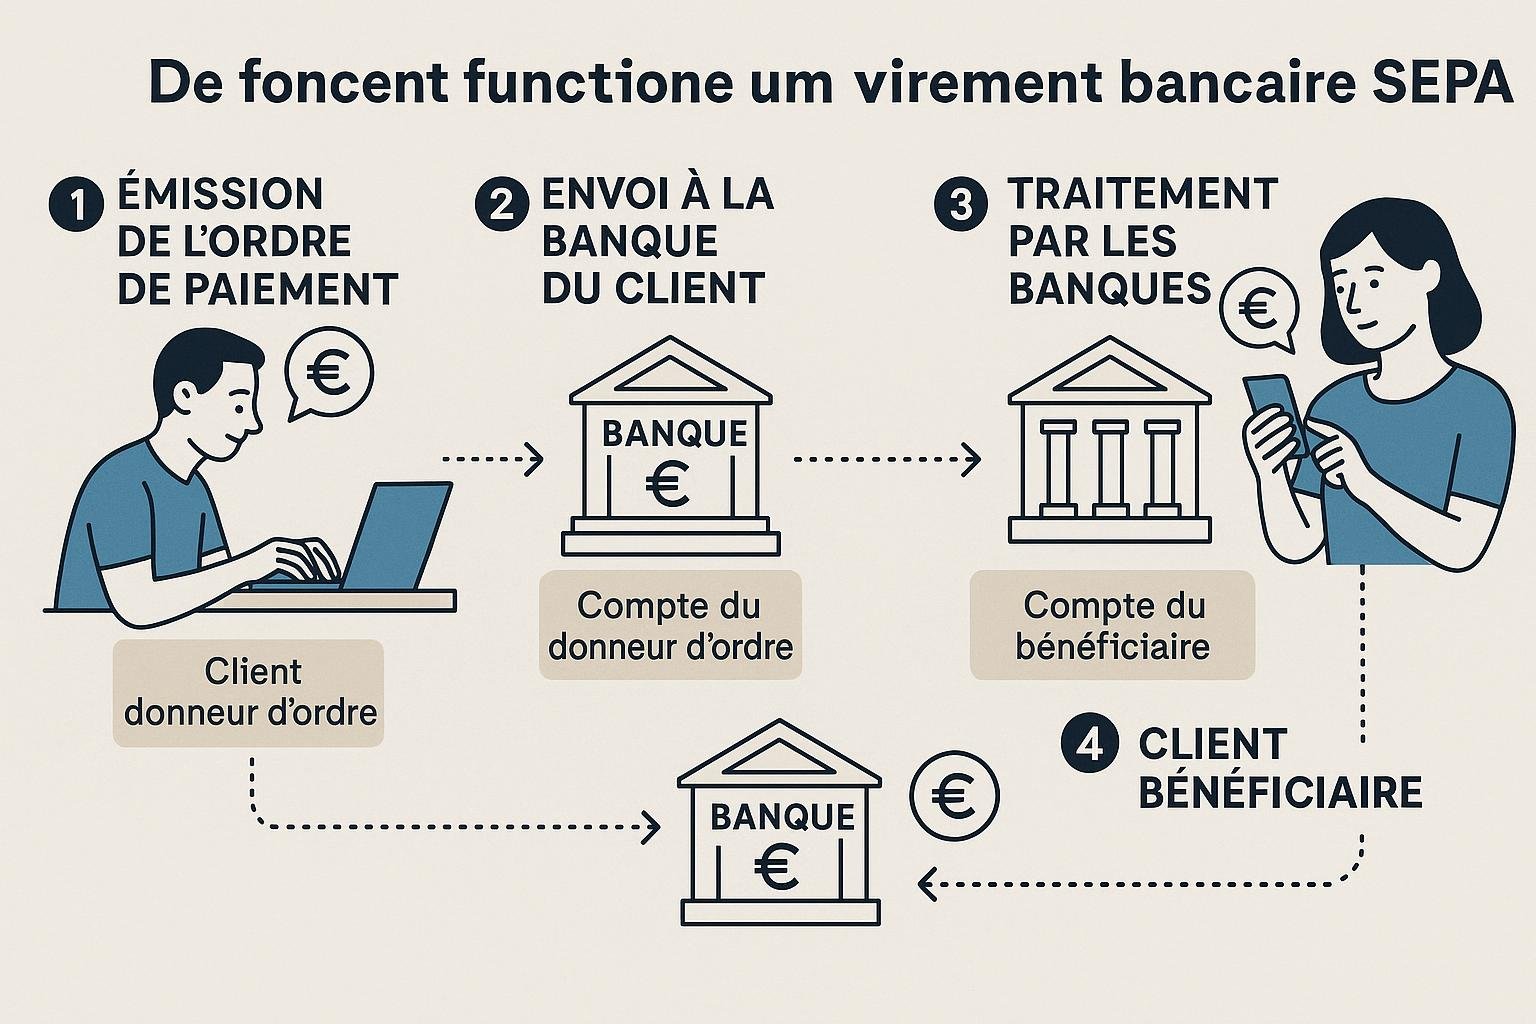
- Initiation de l’ordre de paiement
Le processus commence lorsque l’émetteur du virement remplit un ordre de paiement. Cette étape nécessite des informations essentielles telles que l’IBAN du bénéficiaire et le montant à transférer. L’émetteur doit aussi s’assurer que le compte dispose des fonds suffisants pour effectuer le virement.
- Validation par la banque émettrice
Une fois l’ordre de paiement reçu, la banque émettrice vérifie la légitimité de la transaction. Elle examine l’intégrité des informations fournies et s’assure que l’émetteur a bien autorisé le transfert. La banque peut aussi effectuer des vérifications de conformité, par exemple pour prévenir des activités frauduleuses.
- Transmission via le réseau SEPA
Après validation, la banque émettrice envoie la demande de virement via le réseau SEPA. Ce réseau, qui inclut diverses banques participantes, facilite le transfert sécurisé des fonds entre les institutions financières.
- Réception à la banque destinataire
La banque du bénéficiaire reçoit le transfert et crédite le compte du récipiendaire. Celui-ci peut immédiatement disposer des fonds selon les conditions de son compte.
Avantages et inconvénients du virement SEPA
Avantages
-
Simplicité et uniformité : Les utilisateurs peuvent régler leurs factures dans tous les pays membres avec facilité.
-
Coût : Les banques ne peuvent pas facturer plus qu’un virement domestique pour un virement SEPA, ce qui favorise les échanges économiques directs et moins coûteux.
-
Sécurité : Les transactions sont protégées par des mesures de sécurité robustes, ce qui réduit les risques de fraude.
Inconvénients
-
Délais de traitement : Bien que les virements SEPA soient rapides, ils ne sont pas instantanés et peuvent prendre jusqu’à un jour ouvrable.
-
Erreurs humaines : Une erreur dans les informations, comme un IBAN incorrect, peut perturber la transaction.
Comment optimiser l’utilisation de SEPA pour votre entreprise
De nombreuses entreprises profitent du SEPA pour simplifier leurs transactions transfrontalières. Pour optimiser son utilisation, l’entreprise doit vérifier régulièrement les détails des comptes pour éviter des erreurs coûteuses. De plus, suivre une formation comme comment fonctionne virement bancaire peut s’avérer utile pour sensibiliser les employés aux meilleures pratiques de paiements.
Exemples d’utilisation pratique
Dans le commerce international, une entreprise en France peut commander des matières premières auprès d’un fournisseur allemand et régler la facture par virement SEPA. Ce processus élimine la complexité des conversions de devises et réduit les coûts de transfert.
Pour les particuliers, payer un étudiant Erasmus en Espagne pour la colocation peut facilement se faire via un virement SEPA, améliorant ainsi le confort et la gestion des paiements internationaux.
Conclusion
Le virement bancaire SEPA est un outil puissant qui a transformé les paiements en Europe. Grâce à un processus standardisé, il offre une solution pratique et sécurisée pour effectuer des transferts d’argent des particuliers aux grandes entreprises. Pour en savoir plus sur les détails et les formations liées aux paiements SEPA, vous pouvez consulter des ressources fiables, telles que celles de Banque de France, Swift et European Payments Council.
Avec l’explosion des échanges transfrontaliers, comprendre le fonctionnement d’un virement bancaire SEPA est devenu essentiel pour maîtriser les transactions financières en Europe.